Mənzilini kirayəyə verən şəxslər üçün təkcə vergi öhdəliyinin yerinə yetirilməsi deyil, kirayəçi ilə münasibətlərin hüquqi şəkildə rəsmiləşdirilməsi də mühüm əhəmiyyət daşıyır. Xüsusilə müqaviləsiz və yalnız şifahi razılaşma əsasında mənzil kirayəyə verilməsi ev sahibini bir sıra hüquqi risklərlə üz-üzə qoya bilər.
Bu barədə "Yeni Sabah" Vergi Məcəlləsi və icarə münasibətlərini tənzimləyən qanunvericiliyin tələblərini araşdırıb.
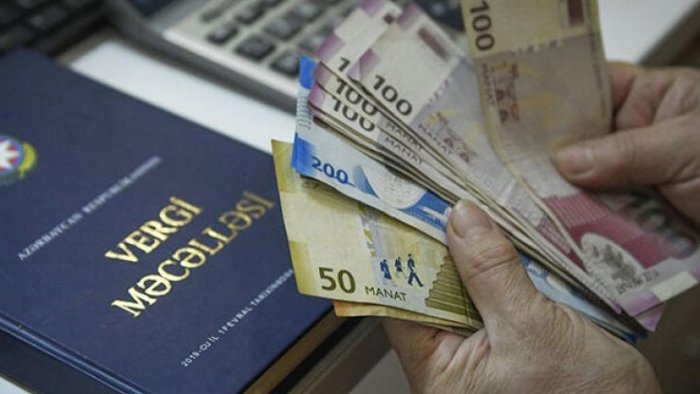
Qeyd edək ki, 2026-cı il yanvarın 1-dən fiziki şəxslərə məxsus yaşayış sahələrinin fiziki şəxslərə kirayəyə verilməsindən əldə olunan gəlirlərdən 10 faiz dərəcə ilə vergi tutulur. Əvvəllər bu dərəcə 14 faiz olub. Vergi Məcəlləsinin 124.1-ci maddəsinə əsasən, kirayə haqqını ödəyən şəxs vergi ödəyicisi kimi uçotdadırsa, vergini ödəmə mənbəyində həmin şəxs tutur. Kirayəçi vergi uçotunda deyilsə, ev sahibi özü və ya onun təyin etdiyi vergi agenti VÖEN almalı, gəlirdən 10 faiz vergi hesablamalı və müvafiq qaydada bəyannamə təqdim etməlidir.
Məsələn, mənzil ayda 600 manata kirayəyə verilirsə, vergi müqavilədə müəyyən edilmiş 600 manatlıq kirayə haqqı məbləği əsasında hesablanır. Vergi öhdəliyinin yaranması üçün kirayənin nağd və ya müqaviləsiz şəkildə həyata keçirilməsi bu gəliri vergidən azad etmir. Dövlət Vergi Xidmətinin açıqlamasında da kirayə haqqından əldə olunan gəlirin müqavilədə göstərilən məbləğə tətbiq olunduğu bildirilib.
Bəs müqavilə bağlamamaq ev sahibinə hansı riskləri yaradır?
"İcarə haqqında" Qanunun 7-ci maddəsinə əsasən, icarəyəverənin icarəçi ilə münasibətlərini tənzimləyən əsas sənəd icarə müqaviləsidir. Müqavilədə kirayə haqqının məbləği, müddət, tərəflərin öhdəlikləri, əmlakın vəziyyəti, təmir və digər məsələlər müəyyən edilə bilər. Müqavilə üzrə öhdəliklərin yerinə yetirilməməsinə görə tərəflər qanunvericilik və müqavilə ilə müəyyən edilmiş məsuliyyət daşıyırlar.
Bu baxımdan müqaviləsiz kirayə münasibətində ev sahibinin mövqeyi xüsusilə mübahisə yarandıqda çətinləşə bilər. Məsələn, kirayəçi mənzilin əmlakına zərər vurarsa, kirayə haqqını ödəməzsə və ya mənzili boşaltmaqdan imtina edərsə, tərəflərin razılaşdığı şərtləri yazılı şəkildə sübut etmək daha mürəkkəb ola bilər. Dövlət Vergi Xidməti də kirayə müqaviləsinin ev sahibinin hüquqlarının müdafiəsi baxımından əhəmiyyətli olduğunu bildirir.
Kirayəçi mənzilə zərər vurarsa, ev sahibi polisə müraciət edə bilərmi?
Burada məsələ zərərin xarakterindən asılıdır. Əmlaka qəsdən zərər vurulması cinayət və ya inzibati xəta tərkibi yarada bilən hallardandırsa, hüquq-mühafizə orqanlarına müraciət etmək mümkündür. Lakin sırf müqavilə öhdəliyinin pozulması, məsələn, mənzildə yaranmış zərərin ödənilməməsi ilə bağlı mübahisələr əsasən mülki-hüquqi müstəvidə həll olunur.
Bu səbəbdən ev sahibinin mənzilin əvvəlki vəziyyətini, əşyaların siyahısını, təhvil-təslim vəziyyətini və kirayəçinin üzərinə düşən öhdəlikləri yazılı şəkildə rəsmiləşdirməsi əhəmiyyətlidir. İcarə qanunvericiliyinə görə belə mübahisələrə məhkəmədə baxılır.
Ev sahibi sadələşdirilmiş vergi ödəyə bilərmi?
Burada da mühüm fərq var. Fiziki şəxsin adi mənzilini kirayəyə verməsindən əldə etdiyi gəlir Vergi Məcəlləsinə əsasən qeyri-sahibkarlıq fəaliyyətindən gəlir hesab olunur və yaşayış sahəsinin fiziki şəxsə kirayəyə verilməsi üzrə xüsusi 10 faizlik vergi qaydası tətbiq edilir. Dövlət Vergi Xidmətinin izahına əsasən, bu gəlirə sadələşdirilmiş vergi rejiminin tətbiqi adi qaydada nəzərdə tutulmur.
Beləliklə, mənzilini fiziki şəxsə kirayəyə verən vətəndaş üçün əsas məsələ yalnız verginin ödənilməsi deyil, həm də münasibətin yazılı müqavilə ilə rəsmiləşdirilməsidir. Müqavilə kirayə haqqının məbləğini, müddəti, depoziti, kommunal ödənişləri, əmlakın vəziyyətini və zərər dəydikdə tərəflərin məsuliyyətini əvvəlcədən müəyyənləşdirməyə imkan verir.
Başqa sözlə, “müqaviləsiz kirayə verirəm, deməli vergi də ödəmirəm” yanaşması qanunvericiliyə uyğun deyil. Kirayədən gəlir əldə edilməsi vergi öhdəliyi yaradır, müqavilə isə tərəflərin hüquq və vəzifələrinin sübut baxımından daha aydın olmasını təmin edir.